

Náhradní plnění pro firmy: výrobky, služby a individuální řešení
Pomůžeme vám zajistit náhradní plnění prostřednictvím našich výrobků a služeb. Společně ověříme vaše potřeby, dostupné kapacity a možnosti spolupráce.
Co můžete v rámci náhradního plnění využít
Výrobky a služby
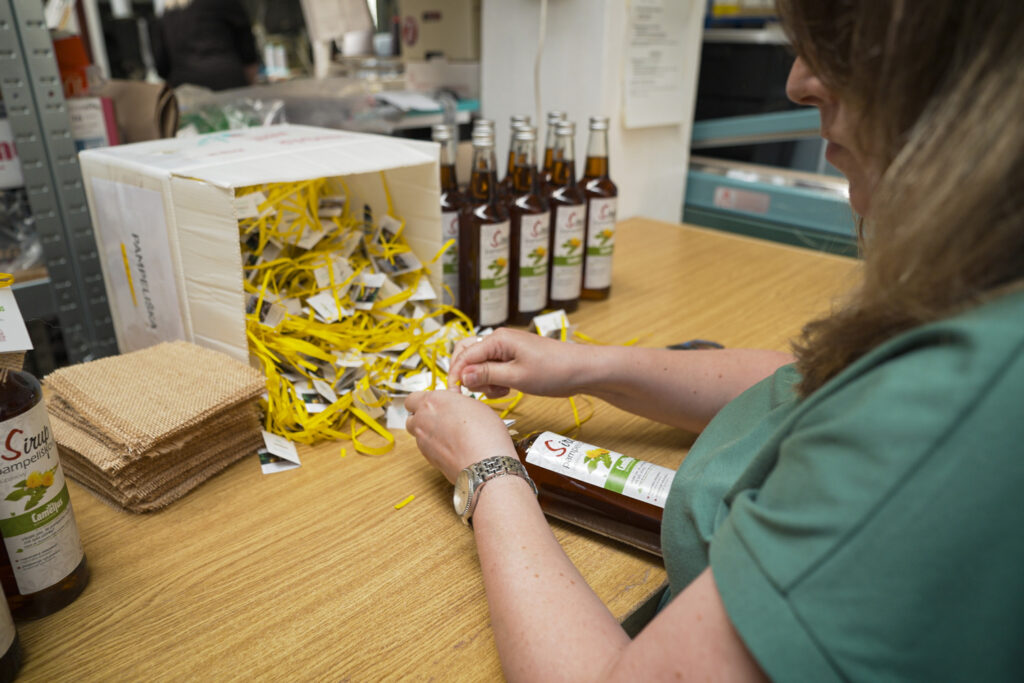

Flexibilní řešení pro kompletaci, montáž a další smluvené výrobní činnosti.
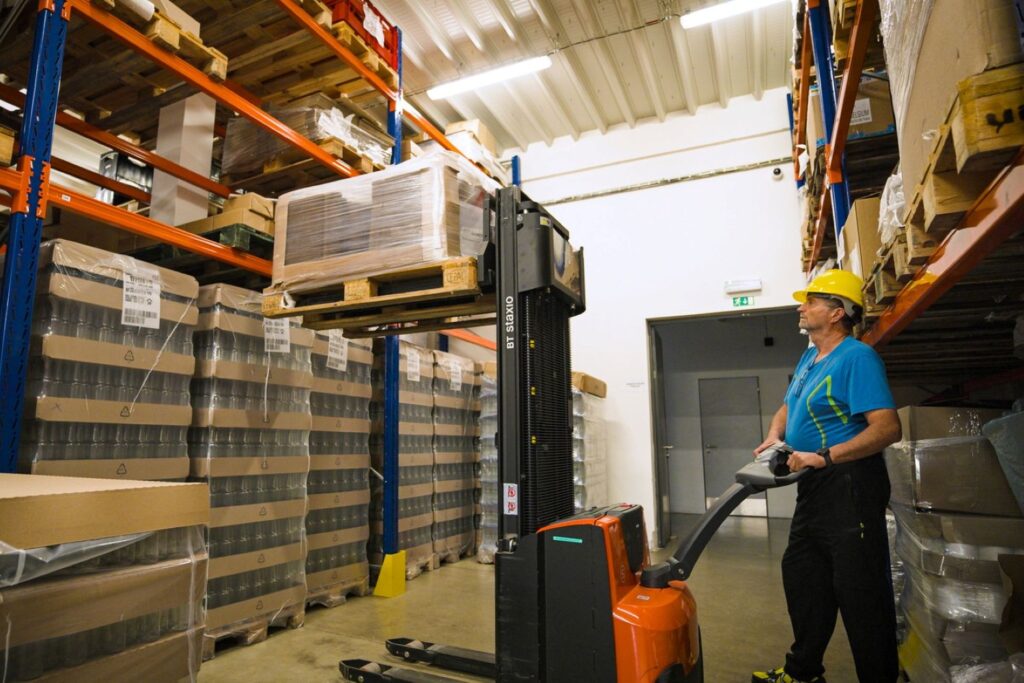
Probereme vaše požadavky a ověříme, zda je dokážeme zajistit vlastními kapacitami nebo ve spolupráci s partnery.
Máte zájem o náhradní plnění?
Pošlete nám nezávaznou poptávku. Prověříme vaše potřeby a možnosti spolupráce.
Pro koho je náhradní plnění určeno?
Náhradní plnění může být jednou z možností, jak splnit povinný podíl zaměstnávání osob se zdravotním postižením.
Co vám spolupráce s EMEDIS přináší?
- Výběr výrobků a služeb podle potřeb vaší firmy.
- Ověření dostupných kapacit a možností náhradního plnění.
- Individuální nabídku podle konkrétní poptávky.
- Podporu při zajištění potřebných podkladů a evidence v rámci sjednané spolupráce.
Jak probíhá spolupráce?
Poptávka
Sdělíte nám, co vaše firma potřebuje a v jakém rozsahu.
Ověření možností a kapacity
Prověříme vhodnost řešení, dostupné kapacity a možnosti zajištění náhradního plnění.
Individuální nabídka
Připravíme návrh řešení včetně rozsahu, ceny a podmínek spolupráce.
Realizace a úhrada
Po odsouhlasení nabídky zajistíme sjednané dodání výrobků nebo služeb a fakturaci.
Evidence náhradního plnění
Zajistíme příslušné podklady a postup evidence v souladu s platnými pravidly a sjednanými podmínkami.
Chcete ověřit možnosti pro vaši firmu?
Kontaktujte nás a společně probereme další postup.
Jiří Herynek | Telefon: +420 739 483 048 | E-mail: jiri.herynek@emedis.cz
Legislativa a výpočet náhradního plnění
LEGISLATIVNÍ ZMĚNY V NÁHRADNÍM PLNĚNÍ OD 1. 1. 2025
Co je náhradní plnění?
Podle zákona o zaměstnanosti platí již řadu let povinnost pro všechny zaměstnavatele, kteří zaměstnávají 25 a více přepočtených zaměstnanců, zaměstnat alespoň 4 % zaměstnanců z cílové skupiny osob zdravotně postižených (dále OZP).
Pokud daný zaměstnavatel tuto povinnost neplní, má další 2 možnosti, jak tento tzv. „povinný podíl zaměstnávání OZP“ splnit:
- Odvod peněz do státního rozpočtu
- Náhradní plnění
Tyto možnosti lze libovolně vzájemně kombinovat. V praxi to znamená, že daný zaměstnavatel, pokud nezaměstnává dostatečný počet osob OZP, nakoupí zboží nebo služby formou tzv. náhradního plnění a teprve zbývající přepočtenou alikvotní částku zaplatí do státního rozpočtu jako povinný odvod.
Povinný odvod do státního rozpočtu
Dosud platila povinnost povinného odvodu do státního rozpočtu ve výši 2,5násobku průměrné měsíční mzdy za 1.–3. kvartál předchozího kalendářního roku.
Nový zákon zavádí odstupňovanou výši odvodu do státního rozpočtu za každou osobu se zdravotním postižením, kterou by zaměstnavatel měl zaměstnat, ale nezaměstnává. Výše odvodu bude záviset na míře plnění povinného podílu zaměstnávání osob se zdravotním postižením.
> Pokud zaměstnavatel zaměstnává alespoň 3 % osob se zdravotním postižením, bude odvod odpovídat průměrné mzdě vynásobené koeficientem 1.
> Při zaměstnávání alespoň 1 % z povinného podílu bude koeficient 2.
> Při zaměstnávání méně než 1 % z povinného podílu bude koeficient 3,5.
Náhradní plnění
Pokud daný zaměstnavatel nesplňuje povinný podíl zaměstnávání OZP a chce se zároveň vyhnout povinnému odvodu peněz do státního rozpočtu, může v režimu tzv. „náhradního plnění“ nakoupit zboží nebo služby.
Tato povinnost je v tomto případě splněna, pokud daný zaměstnavatel nakoupí zboží nebo služby od schváleného poskytovatele náhradního plnění ve výši 7násobku průměrné měsíční mzdy za 1.–3. kvartál předchozího kalendářního roku za každého jednoho přepočteného zaměstnance, který mu v zaměstnaneckém poměru pro splnění povinnosti zaměstnávání povinného podílu OZP chybí.
Kvóta, kterou poskytovatel náhradního plnění (tedy zaměstnavatel, který zaměstnává více než 50 % OZP) dosud disponoval, byla ve výši 28násobku průměrné měsíční mzdy za 1.–3. kvartál předchozího kalendářního roku za každého přepočteného zaměstnance z cílové skupiny OZP.
Nový zákon výpočet kvóty náhradního plnění poskytovatelům náhradního plnění snižuje na polovinu, tedy na 14násobek průměrné měsíční mzdy za 1.–3. kvartál předchozího kalendářního roku za každého přepočteného zaměstnance z cílové skupiny OZP.
Příklad výpočtu náhradního plnění pro rok 2026:
Příklad 1
Nemocnice zaměstnává 2.000 přepočtených zaměstnanců, z čehož 0,8 % jsou OZP. Jaká je výše odvodu do státního rozpočtu, popřípadě za kolik musí nakoupit zboží v režimu tzv. náhradního plnění?
Daná nemocnice má povinnost zaměstnat 80 přepočtených zaměstnanců OZP (0,04 * 2.000 = 80).
- Pokud zaměstnává 0,8 %, jedná se o 16 zaměstnanců a 64 zaměstnanců ke splnění povinnosti zbývá.
- Výše povinného odvodu do státního rozpočtu činí 10.790.304 Kč (3,5 × 48.171 × 64)
- Výše náhradního plnění pak činí 21.580.608 Kč (7 × 48.171 × 64)
Pokud daná nemocnice nakoupí zboží v režimu náhradního plnění v hodnotě 21.580.608 Kč, 10.790.304 Kč (50 %) na odvodech do státního rozpočtu ušetří.
Příklad 2
Nemocnice zaměstnává 1.500 přepočtených zaměstnanců, z čehož 1,6 % jsou OZP. Jaká je výše odvodu do státního rozpočtu, popřípadě za kolik musí nakoupit zboží v režimu tzv. náhradního plnění?
Daná nemocnice má povinnost zaměstnat 60 přepočtených zaměstnanců OZP (0,04 * 1.500 = 60).
- Pokud zaměstnává 1,6 %, jedná se o 24 zaměstnanců a 36 zaměstnanců ke splnění povinnosti zbývá.
- Výše povinného odvodu do státního rozpočtu činí 3.468.312 Kč (2 × 48.171 × 36)
- Výše náhradního plnění pak činí 12.139.092 Kč (7 × 48.171 × 36)
Pokud daná nemocnice nakoupí zboží v režimu náhradního plnění v hodnotě 12.139.092 Kč, 3.468.312 Kč (28,6 %) na odvodech do státního rozpočtu ušetří.